Sommaire
- Introduction
- L’offensive des banques traditionnelles sur le marché des actifs numériques
- Exchanges crypto et finance décentralisée : l’agilité face à la lourdeur institutionnelle
- Le piège du contrôle : pourquoi les banques et les exchanges partagent une même limite
- Gérez l’ensemble de vos actifs en toute simplicité
- Conclusion : vers un modèle hybride ou une cohabitation forcée ?
Introduction
Le paysage financier mondial traverse une métamorphose sans précédent. D’un côté, les banques traditionnelles étaient autrefois réfractaires aux actifs numériques. Mais aujourd’hui, elles multiplient les initiatives pour intégrer la blockchain. Ainsi, elles proposent désormais des services cryptos à leurs clients. De l’autre côté, les plateformes centralisées (CEX) et décentralisées (DEX) continuent de dominer les volumes mondiaux. Car leur agilité reste un atout majeur.
À l’horizon 2030, les cadres réglementaires comme MiCA en Europe s’imposent comme des normes incontournables. Alors, une question brûle toutes les lèvres. Les banques institutionnelles vont-elles réellement supplanter les exchanges crypto ? Ou assistons-nous plutôt à l’émergence d’un modèle hybride inédit ? Analysons ensemble les rapports de force de cette transition monétaire.
L’offensive des banques traditionnelles sur le marché des actifs numériques
Pendant longtemps, le monde bancaire a regardé la cryptomonnaie avec méfiance. En effet, il la jugeait volatile, risquée et difficilement contrôlable. Mais aujourd’hui, la donne a radicalement changé. Car la demande croissante d’une clientèle fortunée et institutionnelle a tout bousculé. Ainsi, les géants de la finance traditionnelle n’ont plus vraiment le choix. Ils doivent désormais s’adapter, sous peine de risquer l’obsolescence.
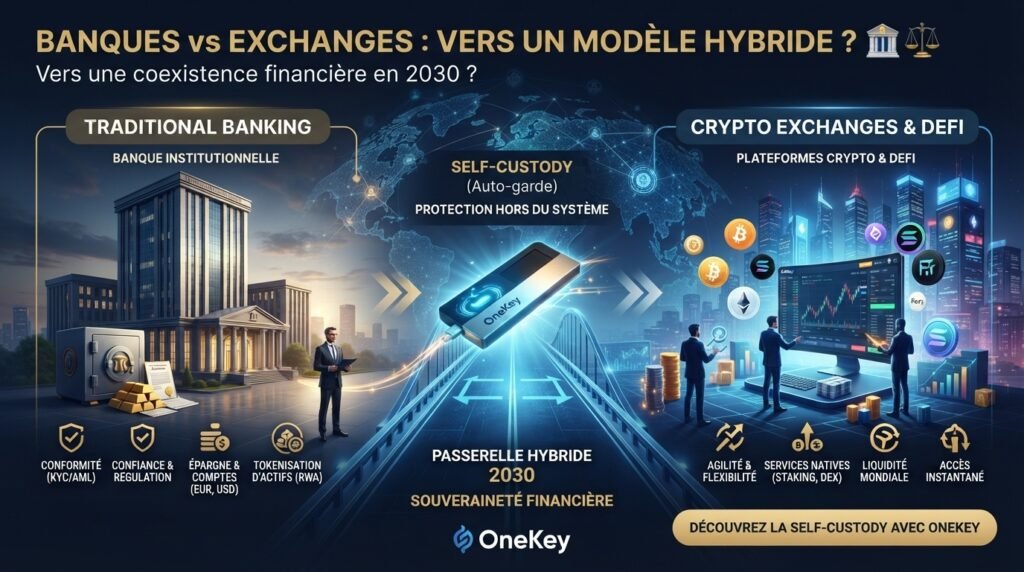
D’abord, les banques misent sur la conformité et la raréfaction des frictions. En effet, leur atout maître reste la confiance institutionnelle. Elles s’appuient aussi sur le respect strict des normes KYC/AML. Ainsi, proposer l’achat de Bitcoin ou d’Ethereum depuis un compte bancaire classique séduit les investisseurs les plus frileux.
Ensuite, les institutions bancaires explorent massivement la tokenisation des actifs réels. Ainsi, elles cherchent à tokeniser des actions, des obligations et de l’immobilier. Par conséquent, elles espèrent moderniser des infrastructures de règlement-livraison souvent jugées obsolètes.
Cependant, malgré ces avancées, les banques peinent encore à rivaliser. En effet, elles n’égalent ni la flexibilité, ni la rapidité, ni la diversité des produits offerts par le web décentralisé.
Exchanges crypto et finance décentralisée : l’agilité face à la lourdeur institutionnelle
Les plateformes d’échange (CEX et DEX) restent le cœur battant de l’écosystème crypto. Elles offrent un accès instantané à des milliers d’actifs. Elles proposent aussi des rendements de staking et une liquidité mondiale. Ainsi, les banques traditionnelles ne peuvent tout simplement pas les concurrencer à court terme.
Néanmoins, les exchanges centralisés font face à une pression réglementaire accrue. Par conséquent, cette pression restreint peu à peu leur liberté d’action. Quant aux utilisateurs gérant à la fois des devises fiat et des cryptos, ils cherchent des solutions fluides pour interconnecter leurs finances globales. C’est précisément dans cette optique que s’inscrivent les outils financiers modernes conçus pour faciliter les flux transfrontaliers.
Besoin de recevoir des paiements internationaux ? Need to Receive International Payments? Open your USD, GBP & EUR account with Kolan. Fill out the form and book your free consultation. 👉 Ouvrir votre compte
Le piège du contrôle : pourquoi les banques et les exchanges partagent une même limite
Qu’il s’agisse d’une application bancaire ou d’une plateforme d’échange centralisée, un point commun demeure. En effet, vos fonds ne vous appartiennent pas réellement. Dans les deux cas, vous déléguez la garde de votre capital à un tiers de confiance. Or, ce tiers peut, en cas de crise ou de faillite, bloquer l’accès à vos avoirs.
Face à cette surveillance accrue, la véritable souveraineté financière ne réside ni dans votre banque ni sur un exchange. Elle réside plutôt entre vos propres mains, grâce à l’auto-garde. Ainsi, utiliser un portefeuille matériel physique reste la seule méthode infaillible pour s’affranchir des risques de contrepartie.
Shop OneKey : https://onekey.so/r/BEP — protégez vos actifs numériques hors d’atteinte du système bancaire et des plateformes centralisées grâce à une sécurité open source de pointe.
Gérez l’ensemble de vos actifs en toute simplicité
Découvrez une nouvelle façon d’interagir avec vos finances. Et profitez ainsi d’une flexibilité accrue au quotidien.
Conclusion : vers un modèle hybride ou une cohabitation forcée ?
À l’horizon 2030, il est peu probable que les banques suppriment totalement les exchanges crypto. Au lieu d’un remplacement, c’est plutôt vers une hybridation du système financier que nous nous dirigeons. D’un côté, les banques capteront l’épargne institutionnelle et le grand public en quête de simplicité réglementée. De l’autre, les plateformes natives et les solutions de self-custody continueront d’incarner la liberté et l’innovation. En définitive, le futur de l’argent ne sera pas unique. Il appartiendra à ceux qui sauront naviguer entre ces deux mondes, tout en gardant le contrôle absolu de leur patrimoine.
Laisser un commentaire